
Không chỉ quan tâm tới yếu tố nguồn hàng, chi phí vận chuyển, các bạn nhập cân điện tử Trung Quốc về Việt Nam cũng cần chú ý xác định đúng mã HS, chính sách quản lý, thủ tục hải quan…
Vậy thủ tục nhập khẩu cân điện tử Trung Quốc gồm có các bước nào? Cần chuẩn bị hồ sơ gì? Doanh nghiệp cần lưu ý khoản thuế nào? Nguồn Hàng 247 sẽ giúp bạn nắm rõ trình tự từ khi chuẩn bị hàng đến khi hoàn tất thông quan trong bài viết sau đây.
I. Quy định thủ tục nhập khẩu cân điện tử về Việt Nam
Quy định thủ tục về nhập khẩu cân điện tử rất chi tiết. Bao gồm chính sách nhập khẩu, mã HS, bộ hồ sơ hải quan, dán nhãn cho sản phẩm.

Quy định khi nhập khẩu cân điện tử về Việt Nam
1. Cân điện tử nhập khẩu chính sách
Chính sách cân điện tử nhập khẩu được xác định rõ ràng và chi tiết trong các văn bản luật như sau:
- Thông tư 14/2015/TT-BTC.
- Thông tư 23/2015/TT-BKHCN.
- Thông tư 38/2015/TT-BTC.
- Thông tư 12/2018/TT-BTC.
- Thông tư 07/2019/TT-BKHCN.
- Nghị định 43/2017/ND-CP.
- Nghị định 69/2018/ND-CP.
- Nghị định 128/2020/ND-CP.
Theo đó, cân điện tử không nằm trong danh sách hàng nhập bị cấm. Với sản phẩm đã qua sử dụng cần phải có điều kiện. Khi thực hiện thủ tục, các bạn cần lưu ý:
- Cân nhắc mức sử dụng dưới 10 năm được phép nhập.
- Cần đăng ký kiểm tra chất lượng.
- Dán nhãn hóa chất cho sản phẩm.
- Xác định mã HS code đúng.
2. Xác định mã HS
Khi nhập hàng cân điện tử, các bạn cũng cần phải xác định mã HS để tính thuế nhập khẩu cân điện tử, thuế VAT. Từ đó giúp bạn tính phí, tận dụng ưu đãi từ Hiệp định thương mại tự động và quản lý chính sách xác định.
Theo biểu thuế Xuất nhập khẩu 2026, mã HS cho mặt hàng Cân (trừ loại cân đo có độ nhạy 5 cg hoặc nhạy hơn), kể cả máy đếm hoặc máy kiểm tra, hoạt động bằng nguyên lý cân; các loại cân bằng là 8423 .
3. Bộ hồ sơ làm thủ tục nhập khẩu
Theo Thông tư 38/2015/TT-BTC và sửa đổi bổ sung 39/2018/TT-BTC, khi làm thủ tục thông quan, bạn cần chuẩn bị các giấy tờ sau:
- Giao khai hải quan.
- Hợp đồng thương mại (Hợp đồng mua bán).
- Hóa đơn thương mại (Hóa đơn thương mại).
- đóng gói gói (Packing list).
- Vận đơn (Bill of lading).
- Chứng nhận xuất xứ C/O nếu có.
- Giấy kiểm tra chất lượng chuyên ngành.
- Catalog nếu có.
4. Dán nhãn hàng hóa
Dán nhãn hàng hóa nhằm mục đích giúp cơ quan hành chính quản lý được hàng, xác định nguồn gốc, đơn vị chịu trách nhiệm. Ngoài việc dán nhãn ở vị trí dễ nhìn, bạn cần đảm bảo nhãn mác có đầy đủ nội dung sau:
- Nhà xuất khẩu thông tin.
- Nhà nhập khẩu thông tin.
- Tên và thông tin hóa hàng hóa.
- Xuất xứ.
II. Quy trình thủ tục nhập chi tiết cân điện tử
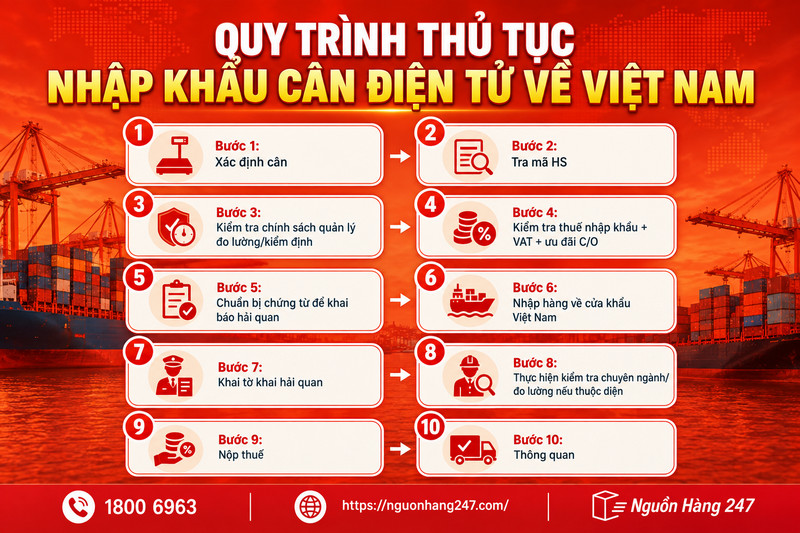
Quy trình thủ tục nhập chi tiết cân điện tử gồm có bước nào?
Nắm rõ quy trình thủ tục nhập hàng cân điện tử Trung Quốc về Việt Nam là việc rất quan trọng. Điều này quyết định đến việc thông quan nhanh chóng, thuận lợi hay không. Thông thường quy trình này sẽ gồm có các bước sau:
- Bước 1 – Xác định cân: Xác định chính xác loại cân và mục đích sử dụng cân.
- Bước 2 – Tra mã HS: Xác định mã HS 8 số phù hợp với loại cân muốn nhập về Việt Nam. Bạn nên kiểm tra mô tả hàng hóa để đảm bảo chọn mã HS đúng chuẩn.
- Bước 3 – Kiểm tra chính sách quản lý đo lường/kiểm định: Kiểm tra cân có thuộc diện quản lý đo lường, kiểm định hay kiểm tra chuyên ngành không. Nếu có, bạn cần thực hiện trước khi thông quan.
- Bước 4 – Kiểm tra thuế nhập khẩu + VAT + ưu đãi C/O: Xác định thuế nhập khẩu, thuế VAT và kiểm tra khả năng hưởng thuế ưu đãi đặc biệt theo C/O để tính thuế phù hợp.
- Bước 5 – Chuẩn bị chứng từ để khai báo hải quan: Gồm có Invoice, Packing List, vận đơn, catalogue, Hợp đồng thương mại…
- Bước 6 – Nhập hàng về cửa khẩu Việt Nam: Vận chuyển hàng về cửa khẩu nhập khẩu và chuẩn bị hồ sơ để thực hiện thủ tục thông quan.
- Bước 7 – Khai tờ khai hải quan: Khai và truyền tờ khai hải quan. Đồng thời bạn cần thực hiện đầy đủ yêu cầu từ phía cơ quan hải quan.
- Bước 8 – Thực hiện kiểm tra chuyên ngành/đo lường nếu thuộc diện: Nếu cân nhập về thuộc diện kiểm tra, bạn cần thực hiện kiểm tra chuyên ngành theo đúng quy định. Bạn nhớ hoàn hiện thủ tục liên quan trước khi đưa sản phẩm vào sử dụng, kinh doanh.
- Bước 9 – Nộp thuế: Nộp thuế nhập khẩu, VAT và các lệ phí khác (nếu có).
- Bước 10 – Thông quan: Hoàn tất thủ tục thông quan và thực hiện các yêu cầu về kiểm định/nhãn trước khi đưa cân vào sử dụng hoặc kinh doanh.
III. Các loại thuế nhập khẩu cân điện tử Trung Quốc
Xác định thuế nhập khẩu được xem là bước then chốt giúp cá nhân/doanh nghiệp tối ưu chi phí, làm thủ tục nhập khẩu cân điện tử nhanh chóng. Tương tự như các sản phẩm thông thường khác, khi nhập khẩu cân điện tử từ Trung Quốc về Việt Nam, các bạn cần đóng hai loại thuế theo quy định là thuế nhập khẩu và thuế giá trị gia tăng (VAT).
Nhập cân điện tử Trung Quốc chịu những thuế nào?
1. Thuế nhập khẩu
Đây là khoản thuế gián thu đánh vào mặt hàng sản xuất ở nước ngoài và đưa vào Việt Nam. Theo Biểu Thuế Xuất nhập khẩu 2026, cân điện tử thuộc nhóm mã HS 8423 nên mức thuế suất ưu đãi dao động từ 0 – 20% tùy từng loại, thuế suất ưu đãi đặc biệt về 0%. Nếu có C/O Form E, bạn nhập lô cân điện tử Trung Quốc hoàn toàn được hưởng thuế nhập khẩu ưu đãi đặc biệt này. Cụ thể thuế suất cho từng mặt hàng cân như sau:
- 84232010 – Cân băng tải điện tử: Thuế MFN và ACFTA đều là 0%.
- 842310 – Cân người hoạt động bằng điện và không bằng điện: Thuế MFN 20%, thuế ACFTA là 0%.
- 842330 – Cân trọng lượng cố định và cân dùng cho việc đóng gói vật liệu với trọng lượng xác định trước vào bao túi hoặc đồ chứa, kể cả cân phễu: Thuế MFN và ACFTA đều là 0%.
- 842381: Cân có khả năng cân tối đa không quá 30kg: Thuế MFN là 20%, thuế ACFTA là 0%.
- 84238241- Cân điện tử, dùng để cân xe có động cơ: Thuế MFN là 3%, thuế ACFTA là 0%.
2. Thuế giá trị gia tăng (VAT, GTGT)
Mức thuế áp dụng cho mặt hàng cân điện tử hiện nay là 8% tính đến hết ngày 31/12/2026. Sau thời gian này, mức thuế sẽ quay về 10%.
Do đó, công thức tính thuế nhập khẩu cân điện tử từ Trung Quốc về Việt Nam cần phải nộp là:
Tổng thuế cần nộp = Thuế Nhập khẩu + Thuế VAT.
Trong đó:
- Thuế Nhập khẩu = Trị giá CIF x Thuế suất nhập khẩu.
- Thuế VAT = (Trị giá CIF + Thuế nhập khẩu) x Thuế suất VAT.
- Trị giá CIF: Giá hàng tại cửa khẩu nhập đầu tiên = Giá hàng + Cước vận tải biển + Phí bảo hiểm đường biển.
3. Ví dụ về cách tính thuế
Lô hàng cân điện tử băng tải nhập từ Trung Quốc có trị giá hàng hóa (Giá FOB) là 500.000.000 VNĐ, chi phí vận chuyển và bảo hiểm quốc tế là 50.000.000 VNĐ.
- Trị giá CIF: 500.000.000 + 50.000.000 = 550.000.000 VNĐ.
- Vì cân băng tải có thuế suất nhập khẩu ưu đãi và ưu đãi đặc biệt bằng 0% nên:
- Thuế nhập khẩu: 550.000.000 x 0% = 0 VNĐ.
- Thuế VAT: (550.000.000 + 0) x 8% = 44.000.000 VNĐ.
Như vậy, tổng thuế phải nộp là 0 + 44.000.000 = 44.000.000 VNĐ.
IV. Câu hỏi thường gặp về thủ tục nhập khẩu cân điện tử Trung Quốc
Tổng hợp câu hỏi về thủ tục nhập khẩu cân điện tử Trung Quốc
1. Mã HS của cân điện tử là gì?
Mã HS của cân điện tử thuộc chương 84, cụ thể trong nhóm 8423. Tùy vào công năng, tải trọng, nguyên lý hoạt động mà mã HS cho từng loại cân sẽ khác nhau.
Một số mã HS phổ biến cho cân điện tử như sau:
- 842310: Cân người, kể cả cân trẻ em; cân sử dụng trong gia đình.
- 842320: Cân băng tải.
- 842330: Cân trọng lượng cố định và cân dùng cho việc đóng gói vật liệu với trọng lượng xác định trước vào bao túi hoặc đồ chứa, kể cả cân phễu.
- 84238110: Cân điện tử có khả năng cân tối đa không quá 30kg.
2. Làm sao xác định chính xác mã HS trước khi nhập cân điện tử?
Để xác định được mã HS cho cân điện tử trước khi nhập hàng, các bạn cần làm bước sau:
- Bước 1: Xác định rõ bản chất, công dụng của cân (cân dùng trong gia đình, cân băng tải, cân có mức cân tối đa…).
- Bước 2: Yêu cầu nhà cung cấp cung cấp tài liệu kỹ thuật để hiểu hơn về sản phẩm muốn nhập.
- Bước 3: Áp dụng 6 quy tắc tổng quát (GIR) giải thích phân loại mã HS để phân nhóm chi tiết.
- Bước 4: Tra cứu trên Cổng thông tin Tổng cục Hải quan Việt Nam để tìm mã HS chính xác. Nếu chưa chắc chắn, bạn có thể nộp hồ sơ đề nghị Tổng cục Hải quan xác định trước hoặc nhờ công ty order hàng Trung Quốc hộ/kê khai hải quan tư vấn.
3. Cân điện tử nhập khẩu có cần kiểm tra chuyên ngành không?
Theo quy định hiện hành, cân điện tử cần phải kiểm tra chuyên ngành, chịu quản lý trực tiếp từ Tổng cục Tiêu chuẩn Đo lường Chất lượng (Bộ KH&CN). Do đó, doanh nghiệp khi nhập cân cần làm các thủ tục kiểm tra chuyên ngành sau:
- Phê duyệt mẫu: Bắt buộc đăng ký, làm thủ tục phê duyệt mẫu với bên cơ quan có thẩm quyền để có thể đánh giá tiêu chuẩn kỹ thuật.
- Kiểm tra chất lượng: Đăng ký kiểm tra chất lượng cho thiết bị đo lường trước khi thông quan.
- Kiểm định ban đầu: Cân thuộc danh mục thiết bị đo lường nên cần kiểm định độ chính xác trước khi lưu hành trên thị trường.
4. Không có C/O thì thuế nhập khẩu cân từ Trung Quốc được tính như thế nào?
Trong trường hợp không có Giấy chứng nhận xuất xứ C/O Form E, cân nhập khẩu từ Trung Quốc không được hưởng thuế suất ưu đãi đặc biệt ACFTA. Lúc này, bạn sẽ phải tính theo mức thuế suất ưu đãi MFN hoặc thuế suất thông thường tùy vào quy định hiện hành.
Trên đây là thủ tục nhập khẩu cân điện tử Trung Quốc về Việt Nam. Hy vọng các bạn có thêm được nhiều thông tin hữu ích. Nếu gặp rào cản ngôn ngữ, thanh toán phức tạp khi mua hàng trên các sàn TMĐT Taobao, 1688, Alibaba của Trung Quốc, bạn đọc có thể tham khảo các app mua hàng trung quốc bằng tiếng Việt để mua hàng tiện lợi, nhanh chóng.

