
Thuế nhập khẩu hàng điện tử từ Trung Quốc là một trong những thông tin mà cá nhân/doanh nghiệp cần nắm rõ để chủ động tối ưu chi phí, tránh những rủi ro pháp lý không đáng có. Chỉ cần làm sai một bước như thiếu chứng từ xuất xứ, áp sai mã HS, chi phí lô hàng có thể “đội” lên cao. Vì thế, nếu bạn đang có ý định nhập hàng điện tử về Việt Nam thì không thể bỏ lỡ những thông tin quan trọng dưới đây!
I. Các loại thuế nhập khẩu hàng điện tử từ Trung Quốc
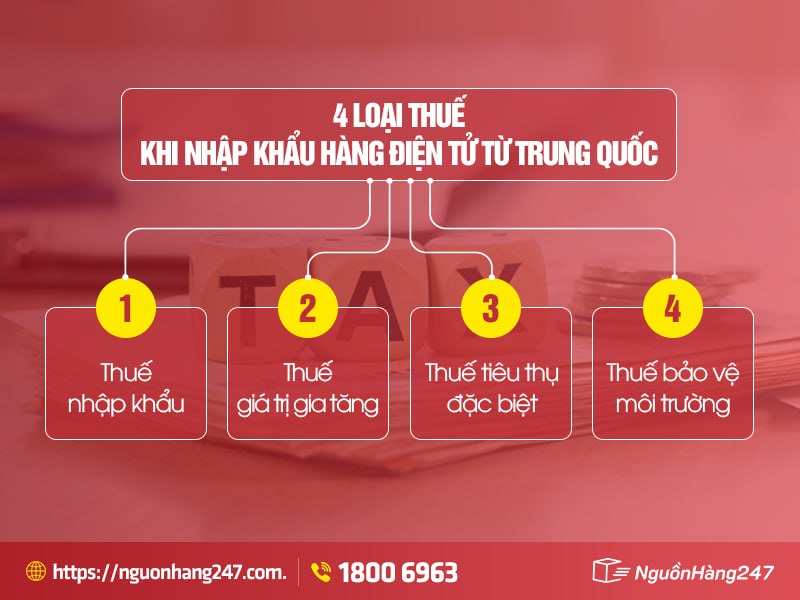
Các loại thuế nhập khẩu hàng điện tử từ Trung Quốc về Việt Nam
Khác với thuế nhập khẩu giày dép từ Trung Quốc, các bạn nhập khẩu hàng điện tử từ Trung Quốc về Việt Nam sẽ phải chịu các loại thuế: thuế nhập khẩu, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt và có thể có thêm thuế bảo vệ môi trường. Cụ thể từng loại thuế như sau:
1. Thuế nhập khẩu (Import Duty)
Theo biểu thuế XNK 2026, mức thuế đối với mặt hàng điện tử đang dao động từ 0 – 52,5% tùy vào từng mặt hàng. Trong đó, thuế nhập khẩu mặt hàng điện thoại dao động 0 – 5%, loa từ 0 – 30%, màn hình/tivi từ 0 – 52,5%, máy tính 0 – 5% linh kiện từ 0 – 30%… Chi tiết thuế nhập khẩu điện tử phổ biến thường gặp như sau:
- Điện thoại di động (smartphone): 0%.
- Máy tính xách tay, Máy tính bảng: 0%.
- Tivi (LCD, LED, OLED): 10 – 35% tùy vào độ phân giải, kích thước.
- Tủ lạnh, máy giặt: 10 – 25%.
- Máy hút bụi, máy xay sinh tố: 10 – 20%.
- Quạt bàn, quạt dạng hộp: 30 – 45%.
- Thiết bị âm thanh: 10 – 30%.
- Điều hòa: 0 – 45%.
- Camera: 0 – 15%.
- Tai nghe: 10 – 15%.
- Dây sạc: 10 – 20%.
- Ốp lưng, kính cường lực: 10 – 20%.
Để xác định được mức thuế chính xác, các bạn cần dựa vào:
- Mã HS của từng sản phẩm.
- Nguồn gốc xuất xứ của sản phẩm, nếu lô nhập có C/O mẫu E thì hàng điện tử được hưởng mức thuế ưu đãi tới 0%.
- Mục đích nhập khẩu, tùy vào nhập hàng tiêu dùng hay phục vụ sản xuất, làm quà biếu mà thuế suất sẽ khác nhau.
Công thức tính thuế nhập khẩu:
Thuế nhập khẩu = Thuế suất nhập khẩu x Giá trị tính thuế (CIF).
Trong đó: CIF = Giá mua hàng + Cước phí vận chuyển + Phí bảo hiểm.
2. Thuế giá trị gia tăng
Thuế VAT chính là loại thuế được tính trên giá trị tăng thêm của hàng hóa từ lúc sản xuất đến khi tới tay của người tiêu dùng. Mức thuế VAT dành cho hàng điện tử đang dao động 8 hoặc 10%, nhưng chủ yếu áp dụng mức 8%.
Công thức tính VAT:
VAT = Thuế suất VAT x (Trị giá CIF + Thuế nhập khẩu + Thuế tiêu thụ đặc biệt + Thuế bảo vệ môi trường + thuế chống bán phá giá).
3. Thuế tiêu thụ đặc biệt
Thuế tiêu thụ đặc biệt (Thuế TTĐB) là thuế gián thu đánh vào một số hàng hóa, dịch vụ cao cấp, xa xỉ nhằm cân bằng, điều tiết việc sản xuất và tiêu dùng ở trên thị trường.
- Sản phẩm áp dụng: Loại TV màn hình lớn, các thiết bị công nghệ giá trị cao cấp hay dàn âm thanh luxury…
- Mục đích: Điều tiết và hạn chế tiêu dùng không cần thiết, đồng thời kiểm soát tác động phụ tới sức khỏe, môi trường.
Công thức tính thuế TTĐB:
Số thuế TTĐB = Giá tính thuế tiêu thụ đặc biệt x Thuế suất thuế tiêu thụ đặc biệt.
Trong đó: giá tính thuế TTĐB = Giá bán chưa có thuế GTGT / (1 + thuế suất thuế TTĐB).
4. Thuế bảo vệ môi trường
Thuế bảo vệ môi trường là thuế gián thu đánh vào hàng hóa, sản phẩm khi dùng gây ảnh hưởng tới môi trường. Theo quy định hiện hành, hàng điện tử không thuộc đối tượng chịu thuế này.
>> Tham khảo ngay: Top 5 chợ linh kiện điện tử Trung Quốc chuyên sỉ lẻ giá rẻ
II. Công thức tính thuế nhập khẩu hàng điện tử từ Trung Quốc
Thuế nhập khẩu hàng điện tử Trung Quốc về Việt Nam là bao nhiêu?
Theo thuế suất XNK 2026, thuế nhập khẩu hàng điện tử Trung Quốc về Việt Nam hiện tại đang dao động 0 – 52,5% và thuế VAT từ 8 -10%. Để tính thuế cần phải nộp đúng chuẩn, bạn cần đi theo quy trình từ xác định mã HS tới tính thuế và tổng chi phí. Chỉ cần sai một bước, thuế có thể sẽ bị lệch.
Công thức tính thuế nhập khẩu cần nộp là:
Thuế cần phải nộp = Thuế nhập khẩu + VAT + Chi phí khác.
Sau đây là các bước tính chuẩn mà doanh nghiệp cần áp dụng để có thể tìm ra số tiền thuế cần nộp chính xác.
1. Xác định mã HS
Mỗi loại hàng hóa sẽ có mã HS riêng, điều này dẫn đến mức thuế khác nhau. Chính mã này quyết định tới mức thuế mà bạn cần phải đóng khi nhập hàng.
2. Xác định trị giá hải quan (CIF)
CIF là giá được tính tại cửa khẩu nhập, là cơ sở để tính toàn bộ các loại thuế. Công thức tính như sau:
CIF = Giá mua + Phí vận chuyển + Bảo hiểm
Ví dụ: Bạn nhập một lô điện thoại di động với giá mua là 100.000.000 VNĐ, vận chuyển là 11.850.000 VNĐ và bảo hiểm 4 triệu đồng.
Khi đó, CIF = 100.000.000 + 11.850.000 + 4.000.000 = 115.850.000 VNĐ.
3. Cách tính thuế nhập khẩu
Khi đã biết được mã HS và CIF, bạn cần tính thuế nhập khẩu theo công thức như sau:
Thuế nhập khẩu = Thuế suất x CIF.
Ví dụ: Bạn nhập lô hàng điện thoại có CIF là 115.000.000 VNĐ, thuế suất ưu đãi là 0% thì thuế nhập khẩu là:
Thuế nhập khẩu = 0% x 115.000.000 VNĐ = 0.
4. Cách tính thuế giá trị gia tăng (VAT)
Thuế giá trị gia tăng được tính trên giá trị hàng hóa và phần thuế nhập khẩu phát sinh. Điều này khiến cho chi phí tăng lên đáng kể.
Công thức tính VAT là VAT = Thuế suất nhập khẩu x (CIF + thuế nhập khẩu).
Ví dụ: Bạn nhập lô hàng điện thoại từ Trung Quốc có CIF là 115.000.000 VNĐ, thuế suất ưu đãi là 0%. VAT là 8% thì thuế VAT cần nộp là:
VAT = 8% x (115.000.000 + 0% x 115.000.000) = 9.200.000 VNĐ.
5. Tính tổng thuế, chi phí cần nộp khi thông quan
Khi đã tính từng thêu xong, bạn cần cộng thêm những khoản phí liên quan để biết được số tiền cần nộp.
Công thức tính:
Tổng thuế cần nộp = Thuế nhập khẩu + VAT + Chi phí phát sinh
Ví dụ: Bạn nhập lô hàng điện thoại có trị giá CIF là 115.000.000 VNĐ, thuế suất ưu đãi là 0%, VAT là 8% thì:
Thuế nhập khẩu = 0 VNĐ.
Thuế VAT = 9.200.000 VNĐ.
Tổng thuế cần nộp = Thuế nhập khẩu + VAT = 0 + 9.200.000 + 0 = 9.200.000 VNĐ.
Như vậy, thuế bạn cần nộp cho lô hàng là 9.200.000 VNĐ.
III. Hướng dẫn cách xác định mã HS hàng điện tử nhập khẩu từ Trung Quốc
Cách xác định mã HS cho hàng điện tử
Mã HS (HS Code, Harmonized Commodity Description and Coding System) là hệ thống phân loại hàng hóa được bán trên thế giới. Mã này được dùng để xác định thuế suất, quy định hải quan và chính sách thương mại.
Việc xác định đúng mã HS cho hàng hóa nhập khẩu đóng vai trò rất quan trọng, giúp bạn tính đúng thuế, tuân thủ đúng chính sách quản lý. Để xác định mã HS mặt hàng điện tử, các bạn làm các bước như sau:
Bước 1: Mô tả chính xác hàng hóa.
Việc biết chính xác đặc điểm hàng hóa (loại hàng hóa, chất liệu, công dụng chính) sẽ giúp bạn tìm kiếm HS code dễ dàng hơn.
Bước 2: Tra cứu HS code từ biểu thuế/công cụ trực tuyến
Khi đã biết về hàng hóa, bạn tra cứu mã HS qua:
- Biểu thuế xuất nhập khẩu.
- Phần mềm và công cụ tra cứu mã HS như Hệ thống quản lý mã HS của hải quan, WCO Trade Tool…
Bước 3: Kiểm tra quy tắc áp dụng mã HS
Bạn cần kiểm tra lại quy tắc phân loại theo nguyên tắc của hệ thống HS:
- Nguyên tắc phân loại: Hàng hóa thuộc nhiều mã HS, hãy chọn mã mô tả sản phẩm chi tiết nhất.
- Kiểm tra quy tắc xuất xứ: Hàng hóa được hưởng ưu đãi từ hiệp định thương mại tự do, bạn hãy chắc chắn quy tắc xuất xứ hàng hóa của bạn phù hợp với HS code mà bạn xác định.
Bước 4: Kiểm tra lại mã HS với cơ quan hải quan
Nếu còn nghi ngờ, bạn nên liên hệ hỏi cơ quan hải quan để được nhân viên tư vấn, xác nhận.
Mã HS cho các mặt hàng điện tử phổ biến:
- 8470: Máy tính và các máy ghi, tái tạo và hiển thị dữ liệu loại bỏ túi có chức năng tính toán; máy kế toán, máy đóng dấu bưu phí, máy bán vé và các loại máy tương tự, có gắn bộ phận tính toán; máy tính tiền.
- 8471: Máy xử lý dữ liệu tự động và các khối chức năng của chúng; đầu đọc từ tính hoặc đầu đọc quang học, máy truyền dữ liệu lên các phương tiện truyền dữ liệu dưới dạng mã hóa và máy xử lý những dữ liệu này, chưa được chi tiết hoặc ghi ở nơi khác.
- 8472: Máy văn phòng khác (ví dụ, máy nhân bản in keo hoặc máy nhân bản sử dụng giấy sáp, máy ghi địa chỉ, máy rút tiền giấy tự động, máy phân loại tiền kim loại, máy đếm hoặc đóng gói tiền kim loại, máy gọt bút chì, máy đột lỗ hoặc máy dập ghim).
- 8517: Bộ điện thoại, kể cả điện thoại thông minh và điện thoại khác cho mạng di động tế bào hoặc mạng không dây khác; thiết bị khác để truyền hoặc nhận tiếng, hình ảnh hoặc dữ liệu khác, kể cả các thiết bị viễn thông nối mạng hữu tuyến hoặc không dây (như loại sử dụng trong mạng nội bộ hoặc mạng diện rộng), trừ loại thiết bị truyền hoặc thu của nhóm 84.43, 85.25, 85.27 hoặc 85.28.
- 8528: Màn hình và máy chiếu, không gắn với thiết bị thu dùng trong truyền hình; thiết bị thu dùng trong truyền hình, có hoặc không gắn với máy thu thanh sóng vô tuyến hoặc thiết bị ghi hoặc tái tạo âm thanh hoặc hình ảnh.
- ….
IV. Quy định về dán nhãn cho hàng điện tử từ Trung Quốc
Quy định dán nhãn cho hàng điện tử
Ngoài thuế nhập khẩu điện tử, các bạn cũng cần chú ý đến quy định về dán nhãn cho mặt hàng này. Việc dán nhãn giúp cho cơ quan dễ dàng quản lý kiểm soát nguồn gốc, thông tin sản phẩm và người tiêu dùng biết được các thông tin cần thiết.
Dán nhãn hàng hóa
- Nhãn gốc: Dán trên sản phẩm/bao bì tại nhà máy nước sản xuất trước khi về Việt Nam. Trên nhãn cần có cụm từ rõ ràng như “Xuất xứ Trung Quốc”, “Made in China”, tránh dùng từ “PRC”.
- Nhãn phụ (tiếng Việt): Thông tin trên nhãn phụ bao gồm tên hàng, tên/địa chỉ tổ chức chịu trách nhiệm, xuất xứ sản phẩm.
- Vị trí: Gắn trên sản phẩm/bao bì, dễ quan sát và không bị bong tróc.
Dán nhãn năng lượng thiết bị điện tử
Ngoài dán nhãn hàng hóa, các thiết bị điện, điện tử còn đáp ứng yêu cầu chuyên ngành liên quan tới hiệu suất năng lượng. Với sản phẩm thuộc diện dán nhãn năng lượng, doanh nghiệp cần thực hiện thủ tục, yêu cầu về dán nhãn năng lượng đầy đủ trước khi đưa ra thị trường.
V. Chi phí thực tế khi nhập hàng điện tử Trung Quốc
Không chỉ có giá sản phẩm, chi phí nhập khẩu hàng điện tử từ Trung Quốc về Việt Nam còn có thêm nhiều phí khác. Các bạn cần tính chi phí thực tế để có thể xác định được giá vốn, biên lợi nhuận phù hợp. Cụ thể các khoản phí bạn cần tính như sau:
- Tiền mua sản phẩm gốc: Giá niêm yết trên sàn TMĐT hoặc được đưa ra bởi nhà cung cấp.
- Phí dịch vụ mua hàng hộ Trung Quốc (nếu sử dụng): Khoảng 1 – 5% giá trị đơn hàng. Nếu bạn sử dụng dịch vụ đặt hàng hộ tại Nguồn Hàng 247, phí sẽ tối ưu đáng kể chỉ từ 1%.
- Phí ship nội địa Trung Quốc: Phí ship từ kho của nhà cung cấp tới địa chỉ nhận hàng ở Trung Quốc.
- Phí ship vận chuyển Trung – Việt: Phí ship từ Trung Quốc về kho ở Việt Nam. Tùy hàng nặng/nhẹ hoặc cồng kềnh mà cước phí khác nhau.
- Thuế nhập khẩu: Linh hoạt theo mã HS, nếu có C/O form E có thể hưởng ưu đãi thuế 0%.
- Thuế VAT: 8 – 10%.
- Phí khác (nếu có): Phí lưu kho, phí bảo hiểm, phí chống sốc…
Như vậy, thuế nhập khẩu hàng điện tử từ Trung Quốc về Việt Nam áp dụng nhiều mức, tùy vào chủng loại hàng hóa, chính sách ưu đãi. Nếu tự nhập, các bạn cần tìm đúng mã HS, chuẩn bị đầy đủ giấy tờ và làm thủ tục nhập khẩu để việc thông quan hàng hóa diễn ra dễ dàng.

