
Khi nhập khẩu máy móc thiết bị Trung Quốc, thuế là một trong những khoản phí mà doanh nghiệp không thể bỏ qua. Mức thuế nhập khẩu máy móc thiết bị từ Trung Quốc có thể sẽ khác nhau tùy vào từng loại hàng hóa, mã HS. Vậy thuế này được tính thế nào? Doanh nghiệp cần chuẩn bị gì để có thể xác định đúng nghĩa vụ thuế?
I. Mã HS code máy móc thiết bị nhập khẩu
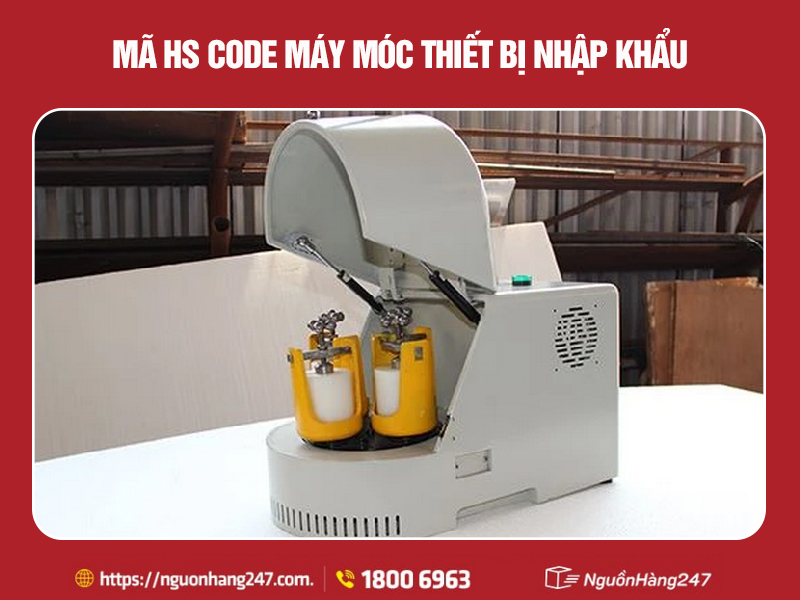
Mã HS code máy móc thiết bị
Xác định mã HS code là việc rất quan trọng mà doanh nghiệp cần chuẩn bị để tính thuế chính xác. Đây là hệ thống phân loại hàng hóa quốc tế được phát hành bởi Tổ chức Hải quan thế giới nhằm chuẩn hóa tên gọi, mô tả cùng mã số cho mọi mặt hàng.
Trong xuất nhập khẩu hàng hóa, mã HS có vai trò rất quan trọng. Không chỉ giúp doanh nghiệp xác định đúng thuế, dự toán chi phí nhập khẩu, khai báo chính xác hàng hóa, mà còn tạo thuận lợi để cơ quan hải quan đối soát. Nếu áp sai mã HS, bạn có thể bị nộp phạt, truy thu thuế sau này.
Để xác định mã HS cho hàng hóa, bạn cần dựa vào các bước sau:
- Bước 1: Xác định rõ đặc điểm của hàng hóa nhập về (loại hàng hóa, chất liệu, công dụng).
- Bước 2: Tra cứu mã HS trên trang web chính thức của Tổng cục hải quan Việt Nam.
- Bước 3: Kiểm tra quy tắc áp dụng mã HS. Khi đã xác định được mã HS dự kiến, bạn nên áp dụng quy tắc để tìm mã HS đúng chuẩn.
- Bước 4: Xác nhận mã HS với bên hải quan. Nếu nghi ngờ về HS code, bạn có thể liên hệ tới cơ quan hải quan để tránh sai sót.
Mã HS phổ biến cho mặt hàng máy móc thiết bị:
- Nhóm 8429 và 8430: Các loại máy xúc, máy ủi, máy đóng cọc, máy đào và các thiết bị làm đất.
- Nhóm 8431: Các bộ phận chỉ sử dụng hoặc chủ yếu sử dụng cho các loại máy thuộc các nhóm từ 8425 đến 8430.
- Nhóm 8432 và 8433: Máy móc phục vụ nông lâm nghiệp và thu hoạch.
- Nhóm 8479: Máy và thiết bị cơ khí có chức năng riêng biệt, chưa được chi tiết hoặc ghi ở nơi khác thuộc Chương này.
II. Các loại thuế nhập khẩu máy móc thiết bị từ trung quốc

Các loại thuế nhập khẩu máy móc thiết bị
Thuế nhập khẩu và thuế VAT là hai loại thuế chính mà doanh nghiệp sẽ phải chịu khi nhập khẩu máy móc thiết bị Trung Quốc về Việt Nam. Các loại thuế chống bán phá giá và thuế tiêu thụ đặc biệt thường không áp dụng cho mặt hàng này.
1. Thuế nhập khẩu
Thuế nhập khẩu là loại thuế được đánh vào hàng hóa từ nước khác được đưa vào lãnh thổ Việt Nam. Tùy vào từng loại hàng hóa, xuất xứ…, thuế suất sẽ khác nhau.
Thuế nhập khẩu máy móc thiết bị gồm có 3 loại chính:
- Thuế nhập khẩu ưu đãi: 0% – 20% áp dụng cho các sản phẩm từ nước có thỏa thuận tối huệ quốc.
- Thuế nhập khẩu ưu đãi đặc biệt: 0% dành cho hàng hóa từ nước có FTA với Việt Nam. Nếu doanh nghiệp có giấy chứng nhận xuất xứ C/O Form E hoàn toàn được hưởng thuế ưu đãi đặc biệt này.
- Thuế nhập khẩu thông thường: 5 – 40,5% áp dụng cho những trường hợp còn lại.
2. Thuế giá trị gia tăng
Thuế giá trị gia tăng (Thuế GTGT, thuế VAT) chính là loại thuế được tính trên phần giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông tới tiêu dùng. Thuế được cộng vào giá bán nên người dùng chính là người chịu thuế cuối cùng.
Thuế VAT cho mặt hàng máy móc thiết bị chủ yếu hiện nay là 8 và 10% tùy từng loại. Các bạn có thể xem biểu thuế Xuất nhập khẩu 2026 để nắm rõ loại thuế này.
III. Công thức tính thuế nhập khẩu máy móc thiết bị từ Trung Quốc

Cách tính thuế nhập khẩu máy móc thiết bị từ trung quốc như nào?
Thuế nhập khẩu máy móc thiết bị từ trung quốc cần nộp được tính theo thuế nhập khẩu và thuế VAT. Cụ thể công thức như sau:
Thuế phải nộp = Thuế nhập khẩu + thuế VAT.
Trong đó:
- Thuế VAT = (Trị giá CIF + thuế nhập khẩu) x thuế suất VAT.
- Thuế nhập khẩu = Trị giá CIF x thuế suất nhập khẩu.
- Trị giá CIF = Giá hàng + Phí vận chuyển + Phí bảo hiểm.
Ví dụ: Bạn nhập lô hàng máy móc có trị giá CIF là 100.000.000 VNĐ, thuế suất nhập khẩu 5% và VAT là 10%.
- Thuế nhập khẩu = 100.000.000 x 5% = 5.000.000 VNĐ.
- Thuế VAT = (100.000.000 + 5.000.000) x 10% = 10.500.000 VNĐ.
- Tổng thuế phải nộp = 5.000.000 + 10.500.000 = 15.500.000 VNĐ.
IV. Câu hỏi thường gặp về thuế nhập khẩu máy móc từ Trung Quốc
Câu hỏi về thuế nhập khẩu máy móc từ Trung Quốc
1. Máy móc đã qua sử dụng từ Trung Quốc có được nhập không?
Máy móc thiết bị Trung Quốc đã qua sử dụng vẫn được nhập vào Việt Nam. Tuy nhiên, sản phẩm này cần đáp ứng các điều kiện sau (theo Điều 6 Quyết định 18/2019/QĐ-TTG):
- Tuổi sản phẩm không được vượt quá 10 năm sử dụng. Với máy trên 10 năm sẽ phải nhập dưới dạng phế liệu. Trong trường hợp quá tuổi nhưng hiệu suất đạt ít nhất 85% so với hiệu suất ban đầu và bạn đang hoạt động sản xuất thì có thể nhập khẩu được.
- Đáp ứng quy chuẩn kỹ thuật (QCVN) về an toàn, tiết kiệm năng lượng. Nếu không có QCVN, máy móc đó cần phù hợp tiêu chuẩn quốc gia (TCVN) hoặc của nước thành viên G7, Hàn Quốc.
2. Máy móc nhập khẩu có phải kiểm tra chất lượng không?
Không phải mọi loại máy móc thiết bị đều bắt buộc phải kiểm tra chất lượng. Nó sẽ phụ thuộc vào từng loại máy cụ thể, việc hàng hóa thuộc danh mục sản phẩm, hàng hóa có phải kiểm tra chuyên ngành không.
Một số nhóm máy móc thiết bị cần kiểm tra chất lượng bao gồm:
- Nhóm máy móc yêu cầu nghiêm ngặt về an toàn lao động: Cầu trục, Nồi hơi công nghiệp, Xe nâng hàng, Bình chịu áp lực, Thiết bị nâng hạ…
- Nhóm thiết bị, điện tử: Động cơ điện, Thiết bị đóng cắt điện, Máy biến áp..
- Nhóm máy móc chuyên ngành giao thông: Máy công trình, Rơ moóc, Đầu kéo…
3. Máy móc Trung Quốc có được hưởng thuế suất ưu đãi không?
Máy móc, thiết bị có xuất xứ ở Trung Quốc có thể hưởng thuế suất nhập khẩu ưu đãi đặc biệt (ACFTA). Nghị định 118/2022/NĐ-CP ban hành biểu thuế nhập khẩu ưu đãi đặc biệt thực hiện ACFTA giai đoạn 2022–2027.
Để hưởng mức thuế ưu đãi đặc biệt, hàng hóa phải đáp ứng quy tắc xuất xứ và các điều kiện về chứng từ xuất xứ theo quy định. C/O ưu đãi của hàng hóa từ Trung Quốc theo ACFTA thường là C/O mẫu E hoặc chứng từ chứng nhận xuất xứ hợp lệ theo quy định hiện hành.
4. Không có C/O Trung Quốc thì có được nhập khẩu không?
Bạn hoàn toàn có thể nhập khẩu được. Tuy nhiên, nếu không có C/O, bạn sẽ không được hưởng thuế nhập khẩu ưu đãi đặc biệt mà sẽ chịu thuế thông thường hoặc ưu đãi tùy theo quy định.
5. Cách tính chi phí nhập máy móc từ Trung Quốc chính xác nhất
Để dự toán chi phí nhập khẩu máy móc từ Trung Quốc, bạn cần tính tổng các khoản chính bao gồm:
- Giá mua máy móc.
- Chi phí vận chuyển nội địa Trung Quốc và phí vận chuyển quốc tế.
- Thuế nhập khẩu, thuế VAT.
- Chi phí bảo hiểm nếu có.
- Chi phí làm thủ tục hải quan.
- Chi phí kiểm tra chuyên ngành.
- Phí Logistics như lưu kho, nâng hạ, các phí phát sinh khác.
Như vậy, thuế nhập khẩu máy móc thiết bị từ Trung Quốc phụ thuộc vào nhiều yếu tố. Vì thế, doanh nghiệp nên kiểm tra chính xác thông tin hàng hóa, xác định đúng mã HS và chuẩn bị hồ sơ đầy đủ để tính thuế, hạn chế sai sót khi thông quan. Quý khách có thể liên hệ tới Nguồn Hàng 247 để được hỗ trợ trọn gói, nhập hàng nhanh chóng.

